Tassazione delle vincite nei casino non AAMS
 Available in US
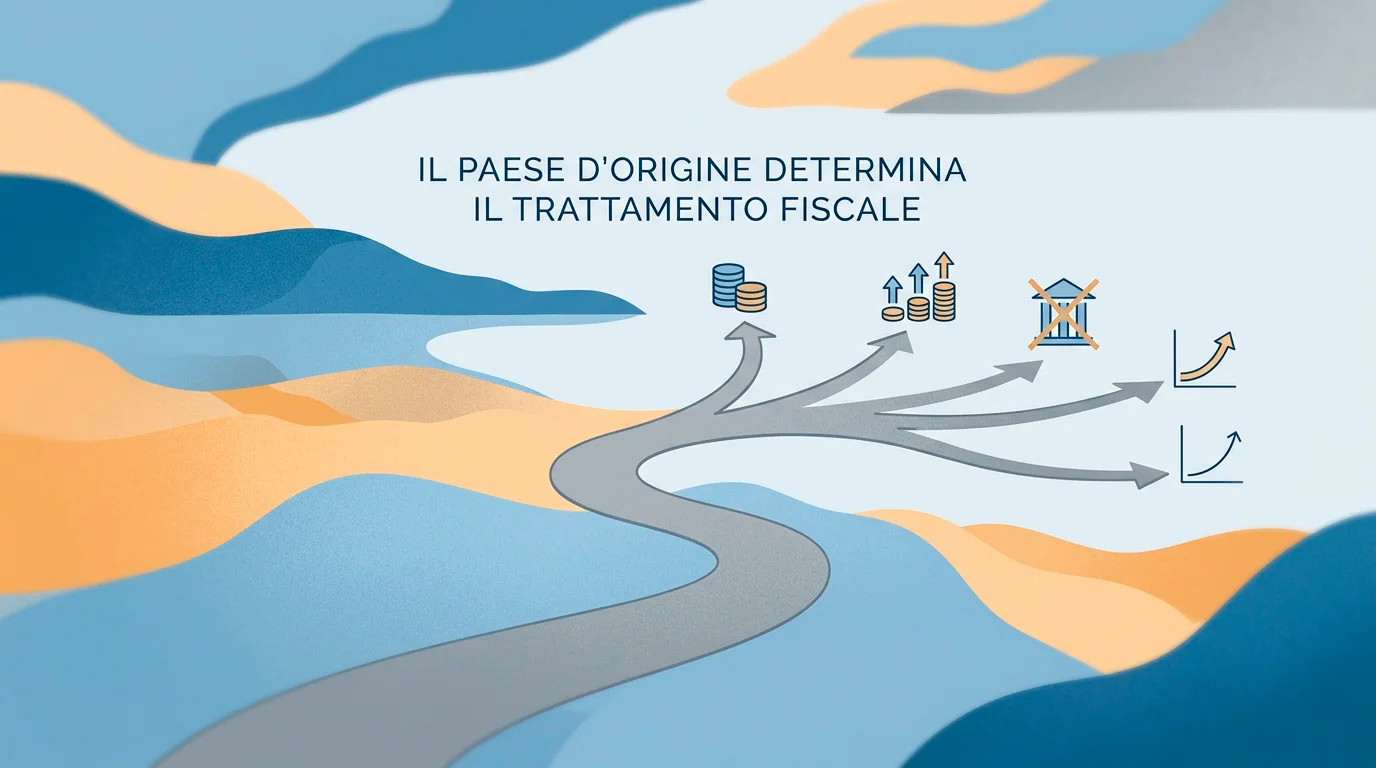
La domanda “le vincite sui casino non AAMS si pagano?” non ha una risposta unica, perché tutto dipende da dove ha sede l’operatore che le eroga. La differenza che conta non è tra “AAMS” e “non AAMS” intesi come marchi, ma tra tre situazioni fiscali distinte: vincite presso concessionari con licenza italiana ADM, vincite presso operatori autorizzati in un altro Paese dell’Unione europea o dello Spazio economico europeo, e vincite presso piattaforme con licenza extra-UE. Questa pagina spiega come si comporta ciascuna delle tre situazioni alla luce delle norme del Testo Unico delle Imposte sui Redditi, senza promettere scorciatoie e senza sostituire la consulenza di un professionista abilitato.
Consulta le migliori opzioni per casino non aams.
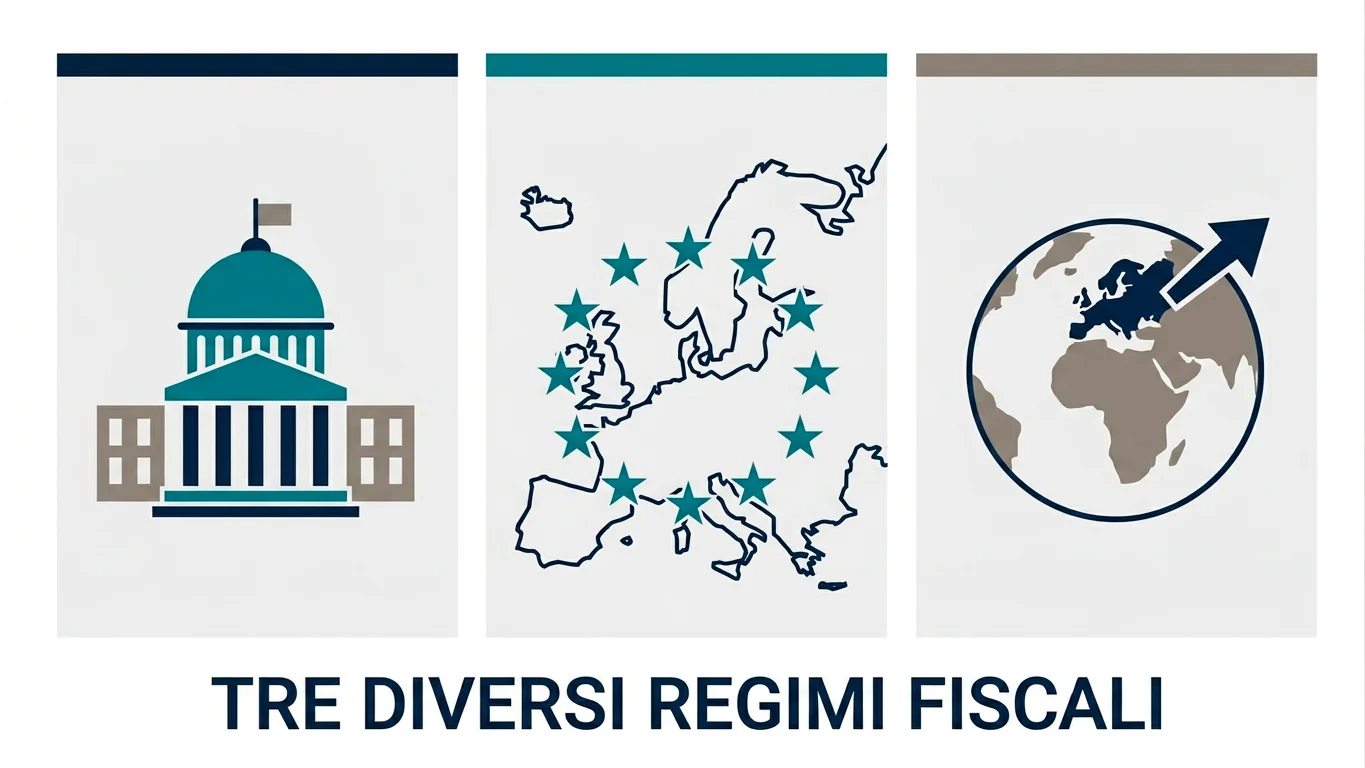
Distinguere i tre regimi fiscali
Il primo scenario riguarda le vincite ottenute presso un concessionario titolare di concessione ADM. In questo caso l’imposizione avviene a monte, sull’operatore, e il giocatore riceve somme che non deve dichiarare nella propria dichiarazione dei redditi: la fiscalità è gestita alla fonte dal sistema concessorio italiano. È il modello più semplice dal punto di vista del singolo, perché non comporta alcun adempimento personale sulle vincite.
Il secondo scenario riguarda le vincite presso case da gioco autorizzate in un altro Stato dell’Unione europea o dello Spazio economico europeo. Qui interviene una norma specifica del TUIR che le esclude dal reddito imponibile: per effetto del comma 1-bis dell’articolo 69, queste vincite non concorrono a formare il reddito per l’intero ammontare percepito nel periodo d’imposta. È una disposizione introdotta per allineare il trattamento delle vincite comunitarie a quelle nazionali ed evitare discriminazioni fondate sul luogo in cui ha sede la casa da gioco.
Il terzo scenario, il più oneroso, riguarda le vincite presso operatori con licenza extra-UE, cioè rilasciata da giurisdizioni fuori dall’Unione europea e dallo Spazio economico europeo. In questo caso le vincite costituiscono “redditi diversi” e vanno dichiarate per intero. La distinzione tra questi tre casi non è un dettaglio tecnico: cambia radicalmente quanto, dove e se qualcosa va dichiarato. Per capire da dove nasce la differenza tra concessione italiana e licenza estera conviene partire dal confronto generale tra i due regimi descritto nella pagina sulle differenze tra ADM e non AAMS.
Mettere a confronto i tre casi
La tabella seguente sintetizza il diverso trattamento fiscale a seconda della sede dell’operatore. Non confronta marchi o nomi di casino, ma categorie di licenza: è la categoria giuridica della licenza, non il nome commerciale, a determinare l’obbligo dichiarativo.
| Categoria di operatore | Tassazione alla fonte | Obbligo di dichiarazione | Riferimento normativo |
|---|---|---|---|
| Concessionario con licenza ADM (Italia) | Sì, gestita dall’operatore | No, nessun adempimento personale | Regime concessorio nazionale |
| Operatore con licenza UE / SEE | Non rilevante per il giocatore | No, esclusa dal reddito imponibile | Art. 69 comma 1-bis TUIR |
| Operatore con licenza extra-UE | No | Sì, come reddito diverso, importo lordo | Art. 67 comma 1 lett. d) TUIR |
Il punto da trattenere è che soltanto il terzo caso genera un obbligo dichiarativo a carico del giocatore. La base normativa di questa distinzione è verificabile direttamente nel testo del TUIR, che agli articoli 67 e 69 disciplina la natura di reddito diverso delle vincite e le relative eccezioni per l’ambito comunitario, come ricostruito anche dalla luce del diritto dell’Unione consultabile sul portale EUR-Lex.
Dichiarare correttamente le vincite extra-UE
Quando le vincite provengono da un operatore extra-UE e vanno quindi dichiarate, l’adempimento si colloca nella dichiarazione dei redditi tra i redditi diversi. In pratica si compila il Modello Redditi Persone Fisiche nel quadro dedicato ai redditi diversi, indicando l’importo lordo della vincita, cioè senza dedurre le somme giocate o perdute. L’importo così dichiarato concorre alla formazione del reddito complessivo e viene tassato secondo le aliquote ordinarie dell’IRPEF, progressive per scaglioni: significa che una vincita rilevante può collocarsi negli scaglioni superiori, fino all’aliquota marginale più alta prevista per i redditi più elevati.
Vale la pena chiarire alcuni termini ricorrenti, perché la differenza tra “lordo” e “netto” qui pesa concretamente.
- Importo lordo
- È la somma vinta considerata per intero, senza sottrarre le puntate effettuate o le perdite del periodo. È questo il valore che entra in dichiarazione per le vincite extra-UE.
- Reddito diverso
- Categoria fiscale prevista dall’articolo 67 del TUIR in cui rientrano le vincite non altrimenti esenti; concorre al reddito complessivo soggetto a IRPEF.
- Aliquota progressiva
- L’IRPEF cresce per scaglioni di reddito: a redditi più alti corrispondono aliquote più elevate, applicate alla quota di reddito che ricade in ciascuno scaglione.
- Versamento
- L’imposta dovuta si versa con le ordinarie modalità della dichiarazione, tipicamente tramite modello F24 nei termini previsti.
Per chi non ha familiarità con questi quadri, la compilazione non è banale e un errore di categoria o di importo può generare contestazioni. Per questo, prima di procedere, è ragionevole rivolgersi a un commercialista o a un CAF: questa pagina ha finalità informativa e non sostituisce in alcun modo la consulenza di un professionista abilitato.
Considerare il monitoraggio fiscale e il quadro RW
Oltre alla tassazione della vincita in sé, esiste un secondo profilo spesso trascurato: il monitoraggio fiscale delle disponibilità detenute all’estero. Chi mantiene somme su conti di gioco o strumenti finanziari esteri può ricadere negli obblighi di compilazione del quadro RW, dedicato proprio al monitoraggio delle attività estere di natura finanziaria. La soglia che fa scattare l’obbligo è collegata al valore delle disponibilità detenute durante il periodo d’imposta; trattenere fondi consistenti su un wallet o un conto presso un operatore estero può quindi comportare adempimenti ulteriori rispetto alla semplice dichiarazione della vincita.
È un aspetto che molti scoprono tardi, perché la percezione comune separa nettamente “il gioco” dalla “fiscalità del risparmio”, mentre in realtà i due piani possono sovrapporsi quando il denaro resta parcheggiato all’estero. Anche qui il principio è di prudenza: meglio verificare con un professionista la propria posizione che ignorare un obbligo la cui omissione può comportare sanzioni significative. La presenza di fondi presso operatori esteri si intreccia inoltre con il tema dei pagamenti e dei bonus, dove si chiarisce perché le somme movimentate su piattaforme estere vadano considerate al lordo.
Evitare gli errori di valutazione piu frequenti
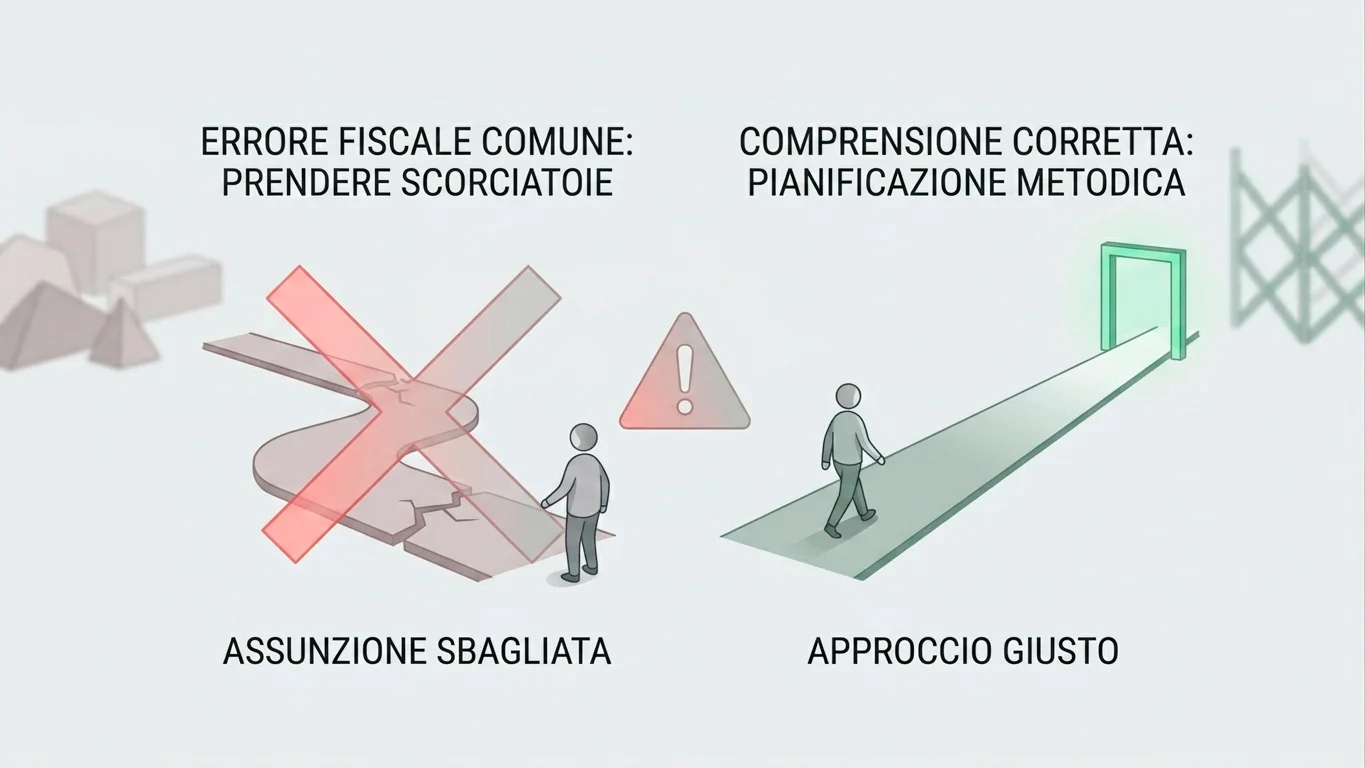
L’errore piu diffuso è dare per scontato che, siccome l’operatore non chiede nulla al momento del prelievo, allora “non ci sono tasse”. Per le vincite extra-UE non è così: l’assenza di una ritenuta alla fonte non equivale a esenzione, e l’obbligo dichiarativo resta in capo al giocatore. Un secondo equivoco consiste nel confondere la liceità dell’accesso a una piattaforma con la liceità fiscale: anche ammesso l’accesso, ciò non cancella gli adempimenti tributari sulle somme vinte.
Un terzo errore è ragionare sul netto, cioè dichiarare solo la differenza tra quanto vinto e quanto giocato, mentre la norma per i redditi diversi impone di considerare l’importo lordo. Questa regola sorprende chi è abituato a ragionare in termini di “guadagno effettivo”, ma la logica fiscale del reddito diverso non ammette la compensazione tra vincite e perdite del periodo: ciò che si dichiara è la vincita, non il saldo della propria attività di gioco. Trascurare questa distinzione porta a dichiarazioni sottostimate che, in caso di controllo, vengono ricalcolate dall’amministrazione con le relative conseguenze.
Infine, c’è chi sottovaluta l’orizzonte temporale: l’amministrazione finanziaria dispone di tempi ampi per l’accertamento, e una vincita non dichiarata può emergere a distanza di anni, anche quando il giocatore riteneva ormai chiusa la questione. Le movimentazioni su conti e wallet lasciano tracce, e l’incrocio dei dati finanziari rende meno improbabile di quanto si pensi che un’omissione venga intercettata. Per inquadrare questi aspetti nel contesto generale del fenomeno, la guida di orientamento offre una panoramica complessiva del tema dei casino senza concessione italiana. Le informazioni ufficiali sull’organizzazione del gioco a distanza in Italia sono inoltre pubblicate sul portale dell’Agenzia delle Dogane e dei Monopoli.
Collegare la giurisdizione della licenza al regime fiscale
Per applicare correttamente i tre regimi descritti sopra, il dato di partenza è sapere dove è stata rilasciata la licenza dell’operatore. La distinzione fiscale tra UE/SEE ed extra-UE ricalca infatti una geografia regolatoria precisa: alcune autorità di rilascio appartengono allo spazio comunitario, altre no, e questa appartenenza è esattamente ciò che fa scattare o meno l’esenzione prevista dall’articolo 69 del TUIR. Una licenza rilasciata da un’autorità di uno Stato membro dell’Unione europea o aderente allo Spazio economico europeo colloca le vincite nel secondo regime, quello esente; una licenza rilasciata da una giurisdizione esterna a quell’area le colloca nel terzo, quello dichiarabile come reddito diverso.
Il problema pratico è che la sede della licenza non sempre è immediata da leggere, e categorie di licenza molto diffuse nel mercato non comunitario vengono talvolta confuse con quelle europee. Capire a quale famiglia di giurisdizione appartiene un’autorizzazione è quindi il presupposto logico di qualsiasi valutazione fiscale: senza quel dato, non è possibile sapere in quale dei tre scenari ci si trova. La rassegna delle principali categorie di licenza, comunitarie ed extracomunitarie, è trattata nella pagina dedicata alle licenze estere e alle loro differenze, che aiuta a inquadrare l’origine dell’autorizzazione prima ancora di ragionare sulle imposte. È un passaggio che conviene affrontare a monte, perché determina l’intera catena di adempimenti a valle.
Fonti istituzionali e normative: EUR-Lex – diritto dell’Unione europea e Agenzia delle Dogane e dei Monopoli – gioco a distanza. Questa pagina ha finalità informativa e non sostituisce la consulenza di un professionista fiscale abilitato.
Quadro normativo del gioco a distanza in Italia | Casino AAMS Liberazione
Contenuto creato dal team «casinononaams-tips.com»